Domain zivilstrafrecht.de kaufen?
Wir ziehen mit dem Projekt
zivilstrafrecht.de um.
Sind Sie am Kauf der Domain
zivilstrafrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zivilstrafrecht.de kaufen?
Was heist Ertrag?
Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann sich auf verschiedene Arten von Einkommen beziehen, wie zum Beispiel den Umsatz aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen aus Anlagen oder Dividenden aus Aktien. Der Ertrag ist ein wichtiger Kennwert für die Bewertung der Rentabilität einer Investition oder eines Unternehmens. Er wird oft als Prozentsatz des investierten Kapitals oder des Umsatzes berechnet, um die Effizienz und Rentabilität einer Geschäftstätigkeit zu messen. In der Finanzwelt ist der Ertrag ein zentraler Begriff, der eng mit dem Konzept des Risikos verbunden ist. **
Was bedeutet hoher Ertrag?
Hoher Ertrag bezieht sich auf den Gewinn oder die Rendite, die aus einer Investition oder einem Geschäftsvorgang erzielt wird. Ein hoher Ertrag bedeutet, dass die Einnahmen oder Gewinne im Verhältnis zu den eingesetzten Mitteln oder Investitionen signifikant sind. Dies kann durch effizientes Management, gute Marktbedingungen oder eine erfolgreiche Geschäftsstrategie erreicht werden. Ein hoher Ertrag ist für Unternehmen wichtig, um ihr Wachstum zu fördern, Investoren anzulocken und langfristige Rentabilität zu gewährleisten. Es ist ein Maßstab für den Erfolg und die Rentabilität einer Investition oder eines Unternehmens. **
Ähnliche Suchbegriffe für Ertrag
Top-Angebote
Produkte zum Begriff Ertrag:
-
Powershot Verband - geringe Haftung - Steril, saugfähigGröße: 10 x 10 cm Gering haftender Verband 10cm x 10cm (100 Stück):Steriles, stark absorbierendes Verbandspolster mit geringer Haftfähigkeit. Einzeln verpackt in einem Peel-Beutel zur Verwendung bei Schürfwunden, Risswunden und mäßig exsudierenden Wunden.Verkauft in Packungen zu 100 Stück.40,00 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter


-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Was ist der Ertrag?
Der Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann in Form von Geld, Waren oder Dienstleistungen gemessen werden. Der Ertrag ist ein wichtiger Indikator für den Erfolg eines Unternehmens und wird oft verwendet, um die Rentabilität einer Investition zu bewerten. Er kann auch als Kennzahl verwendet werden, um die Effizienz und Leistungsfähigkeit eines Unternehmens zu bewerten. Letztendlich ist der Ertrag das Ergebnis der Einnahmen abzüglich der Kosten, die für die Erzielung dieser Einnahmen angefallen sind. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Wann entsteht ein Ertrag?
Ein Ertrag entsteht, wenn ein Unternehmen Einnahmen durch den Verkauf von Produkten oder Dienstleistungen erzielt. Dieser Erlös muss die Kosten decken, die für die Herstellung oder Bereitstellung der Produkte oder Dienstleistungen angefallen sind. Erst wenn die Einnahmen die Kosten übersteigen, spricht man von einem Ertrag. Ein Ertrag kann also nur entstehen, wenn das Unternehmen einen Gewinn erwirtschaftet. Wann genau ein Ertrag entsteht, hängt also davon ab, ob die Einnahmen die Kosten übersteigen und somit ein Gewinn erzielt wird. **


Was ist ein Periodenfremder Ertrag?
Ein Periodenfremder Ertrag ist ein Ertrag, der nicht in der aktuellen Periode erzielt wurde, sondern in einer anderen Periode entstanden ist. Dies kann beispielsweise durch den Verkauf von langfristigen Vermögenswerten wie Grundstücken oder Beteiligungen entstehen. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um eine klare Trennung zwischen periodenfremden und periodenbezogenen Erträgen zu ermöglichen. Periodenfremde Erträge können das Ergebnis einer Periode stark beeinflussen und sollten daher bei der Analyse der finanziellen Performance eines Unternehmens berücksichtigt werden. Es ist wichtig zu beachten, dass periodenfremde Erträge nicht zur operativen Leistungsfähigkeit eines Unternehmens beitragen und daher bei der Bewertung der langfristigen Rentabilität kritisch betrachtet werden sollten. **
Sind Abschreibungen Ertrag oder Aufwand?
Sind Abschreibungen Ertrag oder Aufwand? Abschreibungen sind ein Aufwandsposten in der Gewinn- und Verlustrechnung, da sie die Wertminderung von Vermögenswerten über deren Nutzungsdauer hinweg erfassen. Sie mindern somit den Gewinn eines Unternehmens. Obwohl Abschreibungen keinen direkten Cashflow darstellen, sind sie dennoch wichtig für die langfristige finanzielle Gesundheit eines Unternehmens, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten widerspiegeln. Insgesamt sind Abschreibungen also ein Aufwand, der die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darstellt. **
Top-Angebote
Produkte zum Begriff Ertrag:
-
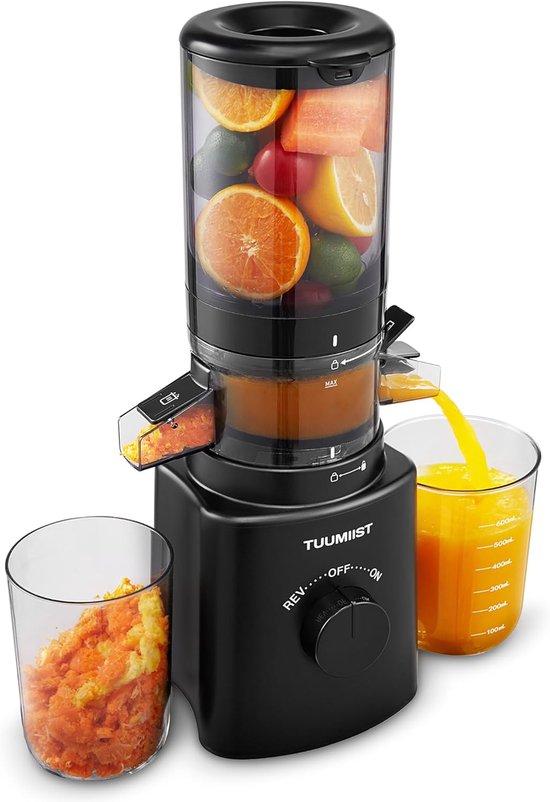
Langsamer Juicer mit 108 mm Vulschacht, Citruspresse für Gemüse und Obst, Kompakter Juicer mit High Juicer Ertrag und einfacher Reinigung, 2Mit einem beeindruckenden 108 mm XL Füllstutzen können Sie ganze Früchte und Gemüse verwenden, ohne sie auszuschneiden, was Zeit und Aufwand spart. Dieser leistungsstarke 200W Saftpresse rotiert bei 55 U/min, sorgt für maximale Nährstoffextraktion und hohe Saftausbeute. Leicht zu reinigen: Dank des intelligenten Designs kann der langsame Safter in nur 5 Minuten gereinigt werden, inklusive einer speziellen Reinigungsbürste.710,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Culpa Mía – Meine SchuldDer Roman „Culpa Mía – Meine Schuld“ von Mercedes Ron ist der Auftakt der „Culpables“-Trilogie und erzählt eine mitreißende Enemies-to-Lovers-Geschichte. Das Buch dient als Vorlage für die erfolgreiche Verfilmung auf Amazon Prime. geeignet ab 14 Jahren bekannt als TikTok-Sensation und SPIEGEL Bestseller der erste Band der Weltbestsellertrilogie „Culpables“ als Softcover-Ausgabe vom cbt Verlag Nachdem ihre Mutter erneut geheiratet hat, muss Noah ihr bisheriges Leben hinter sich lassen und nach Kalifornien ziehen. Sie findet nur wenig Gefallen an ihrem neuen Zuhause, insbesondere an ihrem arroganten Stiefbruder Nicholas. Schnell stellt sie fest, dass der scheinbar makellose Nick ein geheimes Doppelleben führt, das von illegalen Autorennen und wilden Partys geprägt ist. Obwohl Noah fest entschlossen ist, Abstand zu halten, entwickelt sich zwischen den beiden eine unerwartete Anziehungskraft, die sie nicht ignorieren kann.16,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was heist Ertrag?
Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann sich auf verschiedene Arten von Einkommen beziehen, wie zum Beispiel den Umsatz aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen aus Anlagen oder Dividenden aus Aktien. Der Ertrag ist ein wichtiger Kennwert für die Bewertung der Rentabilität einer Investition oder eines Unternehmens. Er wird oft als Prozentsatz des investierten Kapitals oder des Umsatzes berechnet, um die Effizienz und Rentabilität einer Geschäftstätigkeit zu messen. In der Finanzwelt ist der Ertrag ein zentraler Begriff, der eng mit dem Konzept des Risikos verbunden ist. **
-
Was bedeutet hoher Ertrag?
Hoher Ertrag bezieht sich auf den Gewinn oder die Rendite, die aus einer Investition oder einem Geschäftsvorgang erzielt wird. Ein hoher Ertrag bedeutet, dass die Einnahmen oder Gewinne im Verhältnis zu den eingesetzten Mitteln oder Investitionen signifikant sind. Dies kann durch effizientes Management, gute Marktbedingungen oder eine erfolgreiche Geschäftsstrategie erreicht werden. Ein hoher Ertrag ist für Unternehmen wichtig, um ihr Wachstum zu fördern, Investoren anzulocken und langfristige Rentabilität zu gewährleisten. Es ist ein Maßstab für den Erfolg und die Rentabilität einer Investition oder eines Unternehmens. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Was ist der Ertrag?
Der Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann in Form von Geld, Waren oder Dienstleistungen gemessen werden. Der Ertrag ist ein wichtiger Indikator für den Erfolg eines Unternehmens und wird oft verwendet, um die Rentabilität einer Investition zu bewerten. Er kann auch als Kennzahl verwendet werden, um die Effizienz und Leistungsfähigkeit eines Unternehmens zu bewerten. Letztendlich ist der Ertrag das Ergebnis der Einnahmen abzüglich der Kosten, die für die Erzielung dieser Einnahmen angefallen sind. **
Ähnliche Suchbegriffe für Ertrag
-
Powershot Verband - geringe Haftung - Steril, saugfähigGröße: 10 x 10 cm Gering haftender Verband 10cm x 10cm (100 Stück):Steriles, stark absorbierendes Verbandspolster mit geringer Haftfähigkeit. Einzeln verpackt in einem Peel-Beutel zur Verwendung bei Schürfwunden, Risswunden und mäßig exsudierenden Wunden.Verkauft in Packungen zu 100 Stück.40,00 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Almeroth, Thomas: Schadensersatz bei VerkehrsunfällenSchadensersatz bei Verkehrsunfällen , Zum Werk Das Nachschlagewerk befasst sich mit den vielfältigen Schadensgruppen, die im verkehrsrechtlichen Rechtsstreit relevant werden können. Insbesondere für die Rechtsanwaltschaft, die nur gelegentlich verkehrsrechtliche Fälle betreut, ist die Fülle der möglichen Anspruchsgrundlagen nur schwer erkennbar. Das neue Nachschlagewerk stellt die in Betracht kommenden Schadenspositionen systematisch vor und erläutert die erfolgreiche Geltendmachung näher. Die einzelnen Schadenspositionen werden in der Tiefe, auch mit Blick auf sehr spezielle Probleme erörtert. Vorteile auf einen Blick umfassender Überblick durch eine speziell auf das Schadensrecht bei Verkehrsunfällen zugeschnittene Darstellung ermöglicht auch verkehrsrechtsfremden Rechtsanwältinnen und Rechtsanwälten eine schnelle Einarbeitung beinhaltet die aktuelle Literatur und Rechtsprechung mit Stand Anfang 2023 mit besonderem Hauptaugenmerk auf die Praxis Zielgruppe Für Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20231110, Produktform: Kartoniert, Autoren: Almeroth, Thomas, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 719, Keyword: Haftung; Haftungsquote; Personenschaden; Sachschaden; Mithaftung; SGB; BGB; Verkehrsunfall, Fachschema: Recht~Prozess (juristisch) / Zivilprozess~Zivilprozess - Zivilprozessordnung - ZPO~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Schadensersatz, Zivilprozess, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXIII, Seitenanzahl: 686, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Produktverfügbarkeit: 02, Blätteranzahl: 719 Blätter, Länge: 224, Breite: 141, Höhe: 30, Gewicht: 741, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Wann entsteht ein Ertrag?
Ein Ertrag entsteht, wenn ein Unternehmen Einnahmen durch den Verkauf von Produkten oder Dienstleistungen erzielt. Dieser Erlös muss die Kosten decken, die für die Herstellung oder Bereitstellung der Produkte oder Dienstleistungen angefallen sind. Erst wenn die Einnahmen die Kosten übersteigen, spricht man von einem Ertrag. Ein Ertrag kann also nur entstehen, wenn das Unternehmen einen Gewinn erwirtschaftet. Wann genau ein Ertrag entsteht, hängt also davon ab, ob die Einnahmen die Kosten übersteigen und somit ein Gewinn erzielt wird. **
-
Was ist ein Periodenfremder Ertrag?
Ein Periodenfremder Ertrag ist ein Ertrag, der nicht in der aktuellen Periode erzielt wurde, sondern in einer anderen Periode entstanden ist. Dies kann beispielsweise durch den Verkauf von langfristigen Vermögenswerten wie Grundstücken oder Beteiligungen entstehen. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um eine klare Trennung zwischen periodenfremden und periodenbezogenen Erträgen zu ermöglichen. Periodenfremde Erträge können das Ergebnis einer Periode stark beeinflussen und sollten daher bei der Analyse der finanziellen Performance eines Unternehmens berücksichtigt werden. Es ist wichtig zu beachten, dass periodenfremde Erträge nicht zur operativen Leistungsfähigkeit eines Unternehmens beitragen und daher bei der Bewertung der langfristigen Rentabilität kritisch betrachtet werden sollten. **
-
Sind Abschreibungen Ertrag oder Aufwand?
Sind Abschreibungen Ertrag oder Aufwand? Abschreibungen sind ein Aufwandsposten in der Gewinn- und Verlustrechnung, da sie die Wertminderung von Vermögenswerten über deren Nutzungsdauer hinweg erfassen. Sie mindern somit den Gewinn eines Unternehmens. Obwohl Abschreibungen keinen direkten Cashflow darstellen, sind sie dennoch wichtig für die langfristige finanzielle Gesundheit eines Unternehmens, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten widerspiegeln. Insgesamt sind Abschreibungen also ein Aufwand, der die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darstellt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.